Mostrando entradas con la etiqueta volatilidad IBEX. Mostrar todas las entradas

lunes, 12 de diciembre de 2016

Riesgo de Skew

Riesgo de Skew[1]
Este artículo es un poco más técnico que otros que hemos hecho, pero que nadie se asuste, es un tema relativamente sencillo de entender. El objetivo no es otro que desmitificar el riesgo de Skew en opciones. Como demostraré a lo largo del artículo, se trata de un riesgo difícilmente controlable pero bastante limitado. Lo que realmente genera rendimientos positivos o negativos, es el movimiento del activo subyacente o de la volatilidad implícita.
Una vez explicadas en qué consisten las estrategias direccionales en el artículo anterior, veamos en qué consiste ese riesgo/oportunidad adicional que nos ofrece el Skew. En algún artículo previo ya hemos explicado que el Skew es la curva que relaciona diferentes niveles de volatilidad con la cadena de precios de ejercicio. Este Skew refleja realmente las probabilidades que están atribuyendo los market makers  a que el precio del activo se mueva en una u otra dirección. De hecho, el Skew otorga una información tan valiosa que es consultado como un indicador, como si se tratara del PER o la rentabilidad por dividendo.

Cuadro 1: Skew de volatilidad 95%-105% de opciones de IBEX 35®. Fuente: José María Valle, PhD, FIA. Ahorro Corporación.

Como se puede comprobar en el cuadro 1, en el que se mide el Skew de volatilidad del IBEX 35® 95%-105% y el propio IBEX 35®, lo que se hace esta medición del Skew, es calcular la diferencia diaria que existe entre la volatilidad implícita de una opción de un precio de ejercicio un 5% por debajo del subyacente y otra de un precio de ejercicio un 5% por encima. Si la diferencia es positiva (Skew inclinado), es que el precio de ejercicio inferior cotiza con una volatilidad superior, que es lo normal en renta variable. Con el gráfico anterior lo que tratamos es detectar si el skew está especialmente empinado (pendiente negativa) o especialmente aplanado (incluso teniendo un poco de pendiente positiva). Un Skew muy inclinado denota que el mercado quiere comprar Put para proteger la cartera y está dispuesto a pagar volatilidades altas, esto quiere decir que el mercado otorga posibilidades a que haya una caída brusca. Por otro lado, que la pendiente sea plana o incluso positiva (número cercano a cero o negativo) significa que el mercado está tranquilo. Los participantes del mercado que tienen una cartera, habitualmente venden Call fuera del dinero para intentar “rascar” algo de rentabilidad extra en un mercado lateral (Call Overwriting o BuyWrite) o incluso compran Call si lo ven muy alcista; en esas ocasiones es cuando la pendiente del Skew de vuelve positiva.

Las estrategias direccionales, como hemos visto anteriormente, están simultáneamente comprando y vendiendo opciones en precios de ejercicios alejados del activo subyacente, por ello corren el riesgo de que un aplanamiento o empinamiento del Skew genere un beneficio o pérdida extra. Ahora veremos cómo este riesgo es bastante limitado, lo que realmente genera los beneficios o las pérdidas en este tipo de estrategia es el movimiento del activo subyacente.

Así que antes de tomar una posición direccional en el mercado con opciones, es habitual echar un vistazo al Skew e intentar determinar si pensamos que va a haber aplanamientos o empinamientos. Si el movimiento es de aplanamiento, normalmente la volatilidad de los precios de ejercicio que están por debajo del subyacente disminuye y la volatilidad de los precios de ejercicios superiores aumenta o se mantiene.  Así, lo ideal sería estar vendido en el precio de ejercicio inferior y comprado en el superior, que es lo que sucede cuando se tiene un Risk Reversal Alcista. Por el contrario, si el Skew está muy plano y se espera que se empine, normalmente lo que ocurre es que aumenta la volatilidad de los precios de ejercicio inferiores  y disminuye o se mantiene la de los superiores. Por eso para beneficiarnos de ello, la estrategia debería tener comprada la opción de precio de ejercicio bajo y vendida la de precio de ejercicio alto tal y como ocurre como en la compra de Call Spread. Podemos comprobar lo anterior en el cuadro 2, las fechas rojas indican el aplanamiento y las moradas el empinamiento.

Cuadro 2: Cambios en la pendiente del Skew e intervenciones en el mercado. C= compras de opciones y V= ventas de opciones. Fuente: elaboración propia.

La realidad de la dinámica del Skew es un pelín más compleja. El cambio de pendiente suele ir mezclado con movimientos paralelos hacia arriba o hacia abajo de la curva. Además, es habitual utilizar el Moneyness (Precio de ejercico/Activo subyacente) para medir el Skew, es decir, utilizar siempre la referencia 95% - 105% o 90% 110%,  así no hay que estar sustituyendo los precios de ejercicio cuando se mueve el activo subyacente. Sin embargo, en la realidad, a pesar de ser muy útil esta medición, cuando se toma posición en opciones, se hace sobre unos precios de ejercicio determinados, por lo que también conviene medir el Skew sobre los precios de ejercicio.

Pongamos un ejemplo con datos reales para ilustrar esto más claramente. El día 1 de julio de 2016, el IBEX 35® está a niveles de 8227,1 y el futuro de vencimiento Septiembre 2016 (3 meses a vencimiento) cotiza a 8197.  La diferencia entre la volatilidad de la opción 95% y 105% es 4,2 puntos y haciendo un análisis de los últimos dos años, esos 4,2 puntos están un percentil 96%, es decir que en los últimos 2 años el 96% de los días ha estado más plano que hoy, lo cual indica que lo normal es que se vaya a aplanar. Si somos alcistas en el IBEX 35® podríamos proponer las dos estrategias que hemos visto en el artículo anterior:

o   Risk Reversal (túnel) alcista. Si esperamos que se vaya a aplanar el Skew mientras sube el activo subyacente, quiere decir que pensamos que la volatilidad del precio de ejercicio 95% va a bajar y la del precio de ejercicio 105% va a subir. Así, la estrategia es estar vendidos de la Put precio de ejercicio 95% y comprados de la Call 105%:
·         C/ CALL precio de ejercicio 8600 de septiembre 2016 y pagamos 224€ de prima.
·         V/ PUT Precio de ejercicio 7800 de septiembre 2016 e ingresamos 266€ de prima (netamente nos ingresamos 42€).
o   Compra de Call Spread. Compramos el Call precio de ejercicio 95% y vendemos otro Call precio de ejercicio 105%. Se beneficiaría en el hipotético caso de un empinamiento del Skew, ya que se compra el precio de ejercicio 95% cuya volatilidad se espera que aumente y se vende el precio de ejercicio 105% cuya volatilidad se espera que disminuya.
·         C/ Call precio de ejercicio 7800 de septiembre 2016 y pagamos 658€
·         V/ Call precio de ejercicio 8600 de septiembre de 2016 e ingresamos 224€ (netamente pagamos 434€)

Pasados dos meses, el 1 de septiembre revisamos la situación y nos encontramos con lo siguiente:

  • El futuro de IBEX de Septiembre 2016 ha subido a 8742,7 (+6,29%)
  • Risk Reversal alcista: El Call tiene una prima de 219€ (pérdida de -5€) y el Put tiene una prima de 3€ (beneficio de +263€). Total,  un beneficio total de 258€, sobre la referencia inicial de 8197 es un +3,15%. El Risk Reversal genera un Beneficio de +3,15%, mientras que el futuro ha subido un +6.29%. El Risk Reversal ha subido un 48% de lo que ha subido el subyacente.
  • La compra de Call Spread: El Call 8600 tiene una prima de 219€ (beneficio de 5€) y el Call 7800 tiene una prima de 948€ (Beneficio de 290€). Total un beneficio de 295€, sobre la referencia inicial es 3,60%. El Call Spread ha subido un 57% de la subida del activo subyacente. 
Veamos ahora qué ha pasado con el Skew.
Tal y como podemos apreciar en el cuadro 3, el Skew medido por moneyness a 3 meses, es decir, si se toma como referencia la volatilidad de los precios de ejercicio 95% y 105%, se ha empinado desde el 4,2 inicial a un 6,1, tal y como observamos en el cuadro de la izquierda. Sin embargo, si nos fijamos en las etiquetas, los precios de ejercicio 95% y 105%, el día 1 de septiembre no se corresponden con los mismos que eran el 1 de julio.  En el gráfico de la derecha, se representa el Skew medido por strikes y podemos ver la foto completa, al subir el activo subyacente, el Skew se ha desplazado horizontalmente hacia abajo y se ha empinado un poquito más, pero los precios de ejercicio 95% y 105% ya no nos sirven de referencia, si buscamos los mismos precios de ejercicio en los que se ha tomado posición (7800 y 8600) se ha empinado todavía más hasta +7.7 puntos de diferencia. Tómese unos segundos para mirar el cuadro 3 despacito y digerir lo que he contado en este párrafo.

Lo que ha ocurrido es que ha subido el activo subyacente y no solo no se ha aplanado el Skew sino que se ha empinado todavía más.  El movimiento del Skew casi nunca suele ser paralelo ya que los precios de ejercicio por debajo del activo subyacente (Call ITM y Put OTM) son más “pegasosos” (Sticky) que los precios de ejercicio superiores.

Cuadro 3: Resumen de movimiento del Skew. Fuente: elaboración propia.


Es muy complicado intentar predecir el movimiento del Skew; cuando crees que está muy empinado… ¡todavía se puede empinar más! Sin embargo, la buena noticia es que afecta muy poco a la posición. De hecho, si el skew se hubiera mantenido:
En el Risk Reversal el beneficio habría sido de 298€ en vez de 258€ (es decir un 3,63% en vez de un 3,15%). En el Call Spread el beneficio hubiera sido 254€ en vez de 295€ (es decir un 3,09% en vez de un 3,60%).
A estas estrategias direccionales lo que realmente les afecta es el activo subyacente; el movimiento que tenga el Skew, ya sea a favor o en contra, aporta relativamente poco.
Conclusiones:

  • Las estrategias direccionales con opciones utilizan combinaciones de compras y ventas de opciones, así reducen la exposición al paso del tiempo y la volatilidad.
  • Un Risk Reversal (Túnel) es una estrategia a coste cero que tiene una sensibilidad más baja que el activo subyacente. Si el subyacente está entre los precios de ejercicio está sensibilidad irá bajando mientras que si se mueve más allá de los precios de ejercicio, se irá pareciendo cada vez más al activo subyacente. Por tanto, al tomar esta posición se espera que haya un movimiento fuerte. Se suelen seleccionar los precios de ejercicio para que la prima neta sea cercana a cero y en puntos de referencia como soportes o resistencias. El Risk  Reversal alcista se beneficia además de aplanamientos en el Skew.
  • Un Call Spread (o Put Spread) es una estrategia bastante barata que tiene todavía menos sensibilidad al activo subyacente que el Risk Reversal. Si el movimiento es amplio, más allá de los precios de ejercicio, pierde completamente la sensibilidad. La versión alcista del Call Spread, además se beneficia de empinamientos en el Skew.
  • A las estrategias direccionales, aunque tienen riesgo de Skew, el efecto de la volatilidad es muy limitado, lo que realmente les aporta los beneficios o las pérdidas, son los movimientos del activo subyacente.


[1] Agradezco enormemente a José María Valle, PhD, MFIA, gran analista de volatilidad y profesor del Máster mFIA toda su ayuda en este artículo.

martes, 25 de octubre de 2016

Estrategias direccionales con opciones: Risk Reversals y Vertical Spreads.

En el artículo anterior vimos estrategias de volatilidad, éstas consistían en tomar simultáneamente una posición alcista y otra bajista de manera que se anulara la direccionalidad, asumiendo una exposición a la volatilidad, tanto implícita como realizada. En las estrategias que vamos a explicar hoy, lo que vamos a hacer es todo lo contrario. Como podemos observar en el cuadro 1, las estrategias direccionales consisten en reducir todo lo posible el componente temporal comprando y vendiendo opciones de diferentes precios de ejercicio, de manera que se reduzca el efecto de la volatilidad y del paso del tiempo.

Cuadro 1: Tipos de estrategias con opciones. Fuente: elaboración propia.


Se suelen utilizar dos estrategias:

  • Risk Reversal (o Túneles, en castellano) 
  • Vertical Spreads (Call Spreads y Put Spreads) 

Veamos en qué consisten:

Risk Reversal (Túnel)

Puede ser una estrategia alcista (Bullish) o bajista (Bearish), es una estrategia de las denominadas a coste cero. Se trata de comprar (vender) un Call OTM y vender (comprar) un Put OTM de tal manera que las primas se compensen y no haya que pagar nada (incluso si se puede ingresar un poquito… mejor). Ver cuadro 2.

Cuadro 2: Estructura de Risk Reversal alcista. Fuente: elaboración propia.


En el siguiente cuadro 3 observamos que, a vencimiento, es una estrategia alcista con una zona “plana” entre los dos precios de ejercicio en la que el movimiento del subyacente no genera beneficios ni pérdidas. Queda muy bonito dibujarlo así, pero ésta sólo será la posición real en la fecha de vencimiento. Con anterioridad lo que ocurre realmente es que tenemos una posición alcista pero con menos sensibilidad al movimiento del activo subyacente de la que tendría el futuro o la propia acción. Depende de cómo se monte la estructura y dónde esté el activo subyacente, pero nos vamos a encontrar con deltas cercanas 0,6, es decir, se mueve un 60% de lo que haga el subyacente[1]. Si sube un 1% subirá 0,6% y si baja un -1%, bajará un -0,6%. Si el activo subyacente se mantiene mucho tiempo entre los dos precios de ejercicio, la delta, cada día que pase se irá aplanando, cada vez será menos sensible al movimiento del subyacente. Sin embargo, si se mueve el activo subyacente por encima o por debajo de los precios de ejercicio, la delta tenderá a 1 y cada vez será más sensible al activo subyacente. Por tanto es una estrategia alcista, tiene una zona bastante más tranquila que tener el subyacente y otra dónde se parece mucho al activo subyacente.


Cuadro 3: Comparativa de un Risk Reversal (túnel) alcista a vencimiento y otro al que le quedan 30 días a vencimiento. Fuente: elaboración propia.


Los Vertical Spreads


En el mercado se suelen denominar Bull Spreads (estrategia alcista) o Bear Spreads (estrategia bajista). Se pueden construir con opciones Call o con opciones Put.

Bull Spread: Se compran opciones de un precio de ejercicio por debajo del subyacente y se venden a un precio de ejercicio por encima del activo subyacente. Siempre la misma cantidad. Es indiferente realizarlo con Call o con Put, la diferencia radica en si se empieza pagando o cobrando la prima, ya que el rendimiento que generan es idéntico.

  • C/ Call Spread. Comienza pagando, la prima desembolsada será la máxima pérdida. El máximo beneficio será la diferencia entre los precios de ejercicio menos la prima pagada. 
  • V/ Put Spread. Comienza ingresando, la prima cobrada será el máximo beneficio. La máxima pérdida será la diferencia entre los precios de ejercicio menos la prima ingresada. 

Bear Spread: se venden las opciones de precios de ejercicio por debajo del subyacente y se compran las opciones de precio de ejercicio superior. Es justo la operativa contraria al Bull Spread. Igual que en la estrategia alcista, el realizarla con Call o Put arroja el mismo resultado.

  • V/ Call Spread. Comienza ingresando, la prima cobrada será el máximo beneficio. La máxima pérdida será la diferencia entre los precios de ejercicio menos la prima ingresada. 
  • C/ Put Spread. Comienza pagando, la prima desembolsada será la máxima pérdida. El máximo beneficio será la diferencia entre los precios de ejercicio menos la prima pagada. 

En el cuadro 4 podemos observar cómo se haría un compra de Call Spread con precios de ejercicio 95 y 105 cuando el subyacente está en 100. La prima del Call 95 al estar dentro del dinero es cara, sin embargo se financia con la venta de otro Call 105 que está fuera del dinero. Esto hace que sea una estrategia muy barata, están limitadas tanto las pérdidas como los beneficios.

Cuadro 4: Estructura de C/ Call Spread @95@105. Fuente: elaboración propia


En el cuadro 5 podemos ver cómo por encima del precio de ejercicio superior tiene los beneficios limitados y por debajo del precio de ejercicio inferior tiene las pérdidas limitadas, sin embargo cuando quedan 30 días a vencimiento, la estrategia tiene una delta cercana a 0,30[2].Es decir varía un 30% de lo que se mueva el activo subyacente. Recordad que en el Risk Reversal esta delta era cercana al 0,60. Si el subyacente está cerca del precio de ejercicio inferior (cuando la opción comprada está ATM), el paso de tiempo poco a poco va perjudicando la posición y si está cerca del superior (cuando la opción vendida está ATM) le beneficia, aunque ni una cosa ni la otra son cantidades relevantes, ya que es una estrategia en la que afecta poco el paso del tiempo y la volatilidad. Por eso, esta estrategia alcista es muy tranquila, genera pocos sobresaltos, gana poco, pero también pierde poco. A diferencia del Risk Reversal, si el activo subyacente tiene un movimiento amplio, más allá de los precios de ejercicio, pierde completamente la sensibilidad.

Cuadro 5: Comparativa de C/ Call Spread a vencimiento y otro al que le quedan 30 días a vencimiento. Fuente: elaboración propia.


La diferencia entre ambas estrategias alcistas radica en que:

Se toma posición en el Risk Reversal cuando se espera que el activo subyacente supere un determinado nivel (precio de ejercicio superior) y acelere la subida, por ejemplo cuando rompe una resistencia importante.
Se toma posición en una compra de Call Spread cuando no se espera que el activo subyacente vaya a moverse por encima de un determinado precio (precio de ejercicio superior).

Conclusiones:

  • Las estrategias direccionales con opciones utilizan combinaciones de compras y ventas de opciones, así reducen la exposición al paso del tiempo y la volatilidad. 
  • Un Risk Reversal (Tunel) es una estrategia a coste cero que tiene una sensibilidad más baja que el activo subyacente. Si el subyacente está entre los precios de ejercicio la sensibilidad irá bajando mientras que si se mueve más allá de los precios de ejercicio, se irá pareciendo cada vez más al activo subyacente. Por tanto, con esta posición se espera que haya un movimiento fuerte. Se suelen seleccionar los precios de ejercicio para que la prima neta sea cercana a cero y a su vez sean punto de referencia como soportes o resistencias. 
  • Un Call Spread (o Put Spread) es una estrategia bastante barata que tiene todavía menos sensibilidad al activo subyacente que el Risk Reversal. Si el movimiento es amplio, más allá de los precios de ejercicio, pierde completamente la sensibilidad. Se espera que suba o baje el subyacente, pero moderadamente. 

[2] Igual que el Risk Reversal, la delta de la estrategia depende de la volatilidad y del tiempo a vencimiento. Quedando 90 días a vencimiento y una volatilidad del 20% la Call que se compra tiene una delta de +0.6 y la que se vende de -0.3.

[1] Depende de la volatilidad, tiempo a vencimiento y de la selección de precios de ejercicio. Con 90 días a Vencimiento y 20% de volatilidad, los precios de ejercicio +5% y -5% tienen aproximadamente una delta de 0.3.

jueves, 22 de septiembre de 2016

INVERTIR EN VOLATILIDAD: STRADDLES Y STRANGLES.

Como ya hemos explicado en alguna otra ocasión, la volatilidad no sólo es uno de los estadísticos que se utiliza habitualmente para medir el riesgo de las inversiones, sino que constituye en sí mismo un activo en el que se puede invertir. Uno de los métodos que se utilizan para ello, el más usado sin duda alguna, es hacerlo mediante opciones y más concretamente con dos estrategias, aunque en realidad es la misma que tiene dos versiones: Straddle (Cono) y Strangle (Cuna).
Es muy simple, consiste en la compra o venta simultánea de un Call y un Put. Si utilizan opciones del mismo precio de ejercicio y vencimiento, se denomina Straddle o Cono y si se hace en diferentes precios de ejercicio se llama Strangle o Cuna.
Expliquemos primero el Straddle. Como podemos ver en el cuadro 1, la compra Straddle consiste en comprar un Call y un Put del mismo precio de ejercicio, normalmente At The Money (ATM) es decir, al mismo nivel que está el activo subyacente. La venta es precisamente al contrario, se vende Call y Put ATM.


Cuadro 1: Compra y Venta de Straddle@100. Fuente: Elaboración Propia.

Como podemos apreciar en el cuadro anterior, la compra de Straddle, es una posición que podemos considerar “cara”, ya que se compran 2 opciones que suponen un desembolso. La parte positiva es que tiene pérdidas limitadas a la prima desembolsada.
El Call es una posición alcista y el Put es una posición bajista, por lo tanto, al tomar ambas posiciones simultáneamente no se está adoptando una posición direccional. Si sube el activo subyacente se ejerce el Call y se deja expirar el Put, y si baja el activo subyacente se ejerce el Put y se deja expirar el Call. Así, la expectativa cuando se compra Straddle es de movimiento futuro del activo subyacente, es decir aumento de volatilidad. Da igual si sube o baja el activo subyacente, lo que queremos es que se mueva mucho en el tiempo que queda a vencimiento. Si se queda quieto se obtienen pérdidas ya que no se recupera la prima desembolsada. En la fecha de vencimiento la estrategia arrojará beneficios siempre que el activo subyacente esté por encima o por debajo de los puntos de Break Even (Precio de ejercicio + suma de primas y Precio de ejercicio – suma primas).
Los gráficos que hemos empleado en el cuadro 1 para explicar la estrategia pueden resultar un tanto engañosos, si bien se suelen emplear con propósitos didácticos, la realidad de las opciones es que no son un producto lineal sino que se ven afectadas por el tiempo a vencimiento y la volatilidad. En el cuadro 2 podemos observar cómo afectan ambos parámetros.

Cuadro 2: Efecto del paso del tiempo y variaciones de la volatilidad implícita en una compra de Straddle. Fuente: elaboración propia.


En una Compra de Straddle, al estar comprado de opciones, el paso del tiempo y la disminución de la volatilidad le afectan negativamente, mientras que se beneficia por aumentos en la volatilidad implícita. Hay que distinguir los dos tipos de volatilidad que afectan a estas estrategias:

  •          Volatilidad implícita que es la volatilidad con la que se valora la opción, es decir, la que se espera, el día que se valora, que vaya a realizar el activo subyacente a lo largo del tiempo que queda a vencimiento, o lo que es lo mismo, la estimación de volatilidad futura.


  •           Volatilidad que realiza efectivamente el activo subyacente, es decir, lo mucho o poco que se vaya moviendo el activo subyacente hasta la fecha de vencimiento.


Estas características del valor temporal, hacen especialmente interesante la posición vendida. El Behavioral Finance explica el sesgo de aversión a las pérdidas que tiene el ser humano, por ello la posición vendida puede parecer a priori una posición a evitar ya que tiene los beneficios limitados y las pérdidas ilimitadas (cuadro 1), sin embargo, un buen gestor debe asumir esta posición si las expectativas de mercado son las apropiadas, aunque conlleve unas posibles pérdidas ilimitadas. La realidad de cómo se mueven los activos y el comportamiento que tiene la volatilidad, hacen de esta posición una de las mayores generadoras de rendimientos en los mercados financieros, al final del artículo explicaremos el porqué y enseñaremos algunas estadísticas.
Veamos ahora el Strangle, es una posición muy parecida a la anterior, aunque utiliza opciones de distinto precio de ejercicio que abaratan algo la estrategia, las características básicas de la misma y los efectos de la volatilidad y paso del tiempo son casi equivalentes.
En el cuadro 3 observamos al igual que hicimos en cuadro 1, un Strangle comprado y vendido en el que se ha utilizado un Put de precio de ejercicio un 5% por debajo del nivel del subyacente y un Call de precio de ejercicio un 5% por encima del activo subyacente. Es decir, hemos utilizado opciones Out of the Money (OTM) que son más baratas. En este caso los puntos de Break even son: Precio de ejercicio Put-suma de primas y precio de ejercicio Call+suma de primas.

Cuadro 3: Compra y venta de un Strangle @95 @105. Fuente: elaboración Propia.


En el cuadro 4 podemos apreciar cuál es la diferencia a vencimiento entre un Straddle y un Strangle y cuando quedan 30 días a vencimiento. En el caso del vencimiento hay claras diferencias, sin embargo cuando quedan 30 días a vencimiento ambas estrategias son prácticamente idénticas, con la ventaja de que el Strangle es más barato.

Cuadro 4: Comparativa entre Straddle y Strangle a vencimiento arriba y quedando 30 días a vencimiento abajo. Fuente: elaboración propia.


Una vez explicado en qué consiste la estrategia y sus variantes, veamos cómo se invierte en volatilidad con ella.

Hay que tener en cuenta cuando se invierte en volatilidad con opciones que:

-La volatilidad implícita y realizada no es la misma, si bien normalmente la una sigue a la otra, a veces no es así. Si se compra la estrategia se espera que ambas aumenten (compra de volatilidad) y si se vende, se espera que ambas disminuyan. Normalmente la volatilidad implícita es un poco superior a la realizada, es lo que se denomina Volatility Premium, de lo cual se benefician las posiciones cortas (vendidas) en volatilidad.
- El paso del tiempo hace que cada día las opciones valgan menos, además, esa pérdida de valor no es homogénea a lo largo del tiempo, sino que según pasan los días, cada vez pierde más. Por tanto la posición comprada de volatilidad pierde dinero cada día que pase, mientras que la vendida gana dinero por el paso del tiempo.
- La volatilidad tiende a revertir a la media, es decir, cuando es muy baja tiende a subir (hacia la media) y cuando es muy alta tiende a bajar. Hay que tener en consideración que esa “teórica media” de volatilidad no es la misma en periodos alcistas que bajistas.
-La volatilidad tiene correlación negativa con la renta variable. Cuando caen los mercados lo hacen de manera muy violenta aumentando la volatilidad y cuando suben, lo hacen despacito haciendo que la volatilidad disminuya. Por ello es muy útil incorporar posiciones largas (compradas) de volatilidad en carteras, ya que bajan la volatilidad total de la cartera. Sin embargo una posición corta (vendida) en volatilidad sería equivalente a estar largo en el activo subyacente.
En el cuadro 5 podemos ver un teórico VIBEX, calculado como el VXO (Volatilidad Implícita a 30 días del S&P100), donde se observa cómo la volatilidad en determinados momentos “explota” para posteriormente volver a bajar.

Cuadro 5: Teórico VIBEX, índice de volatilidad de opciones con vencimiento 30 días del IBEX 35®. Fuente: elaboración propia.

La posición compradora de volatilidad puede ser interesante llevarla a cabo cuando los mercados han estado un tiempo prolongado de subidas y la volatilidad se encuentra en mínimos o para añadir a una cartera de renta variable para disminuir el riesgo. Sin embargo, es difícil ganar dinero con esta posición ya que el timing es esencial. Cada día que pase, la estrategia pierde dinero. Tenemos claro que la volatilidad va a subir, pero si tarda en llegar… aunque limitadas, las pérdidas pueden ser dolorosas. Se trata de mantener esta posición el menor tiempo posible. Las opciones de vencimiento más largo se benefician más de las subidas de volatilidad ya que tienen una vega[1] más elevada, sin embargo cuando la volatilidad explota, suele aumentar más la volatilidad implícita de las opciones de corto plazo que las de largo plazo, tal y como vimos en un artículo anterior.

Al contrario ocurre con la posición vendida, y eso la hace especialmente interesante, mientras no se mueva demasiado el activo subyacente, el paso de los días hace ganar dinero a la estrategia.
Si se analiza el comportamiento mensual[2] del IBEX 35 con Dividendos® desde el año 2007 hasta julio de 2016, de los 115 meses, 63 han sido positivos con una mediana de 901 puntos y 52 negativos con una mediana de -1.114 puntos. Por esta razón Javier García Cervera, una de las personas que conozco que más sabe de derivados y profesor del Máster mFIA que impartimos en Instituto BME, y yo nos preguntábamos cómo se comportaría un índice calculado como un Strangle vendido de vencimiento un mes y rolado constantemente, utilizando la misma metodología del índice PutWrite y Buywrite. Por esta razón le pedimos a uno de los grupos de alumnos[3] del Máster mFIA que su trabajo fin de máster consistiera en la realización y análisis de este índice. Se decidió que el Strangle tuviera precios de ejercicio 98% y 102%, es decir siempre un más/menos 2% del nivel del activo subyacente. Los resultados de su trabajo fueron sorprendentes. Como se puede ver en el cuadro 6, esta amplitud considerando la prima ingresada es de +/-800 puntos de media aproximadamente.

Cuadro 6: Variación mensual en puntos de IBEX 35 con Dividendos® (Izquierda) y de VIBEX (derecha). La zona verde es la amplitud media del Strangle @98% @102%. Fuente: elaboración propia.


El índice Short Strangle (Strangle vendido) arroja unos resultados de +95% de rentabilidad con una volatilidad del 14,32%, mejorando los propios resultados del Índice IBEX Putwrite y  por supuesto del IBEX 35 con Dividendos® tal y como podemos apreciar en el cuadro 7.

Cuadro 7: Comparativa entre un hipotético IBEX Short Strangle, IBEX PutWrite e IBEX con Dividendos®. Fuente: elaboración propia.

En resumen:
  •          Se pueden tomar posiciones de inversión en volatilidad para aprovechar situaciones puntuales de baja o alta volatilidad. Aunque también es una estrategia muy buena estar corto de volatilidad constantemente.
  •          La inversión en volatilidad es muy sencilla: si se espera que la volatilidad va a subir, se compran Call y Put y si se espera que vaya a bajar se vende Call y Put.
  •          Existen dos variantes de la misma estrategia: el Straddle que utiliza opciones del mismo precio de ejercicio y vencimiento y el Strangle que utiliza opciones OTM. Hay también una versión que utiliza opciones ITM denominada “Guts” pero no se suele llevar a cabo.


[1] Sensibilidad que mide cuánto varía la prima de la opción ante variaciones en la volatilidad implícita.
[2] Calculado de tercer viernes a tercer viernes del mes siguiente.
[3] El grupo estaba compuesto por: Guillermo Vega, Ricardo Rodriguez-Vita, Nahuel Llanos y Julián Villanueva.

lunes, 11 de enero de 2016

Situación de Volatilidad IBEX 35® Enero 2016

Los últimos días estamos viviendo una situación de volatilidad que me obliga a hacer un pequeño estudio de situación. Fijaros que la primera semana de enero de este año 2016, ha sido demoledora. En 6 días de mercado, casi sin darnos cuenta del porqué, el IBEX 35® ha caído un 6,90%.

Fijaros en el siguiente gráfico...
En el gráfico anterior, el 9 y 10 de enero son el fin de semana, por lo que la subida de ayer de la volatilidad implícita fue todavía más brusca, del 28% aprox del viernes hasta el 33% aprox de ayer.

Para que veamos lo que esta pasando con un poco de perspectiva, pongo como siempre el gráfico histórico de volatilidad.


Vemos que hemos tenido un aumento de volatilidad bastante brusco, aunque algo menos violento que el verano pasado. En el último post que hice de volatilidad a primeros de septiembre de 2015 veíamos cómo la volatilidad había aumentado muchísimo, y todo hacía pensar que iba a disminuir, como así ha sido. Ahora mismo estamos viviendo una situación parecida, si bien es cierto que considero que el aumento de volatilidad todavía no ha finalizado.

Si en vez de representar 15 años de datos, representamos sólo 2 años para que veamos el régimen de volatilidad actual, podemos apreciar claramente cómo la volatilidad histórica está en ascenso.


Creo que todavía tiene margen de subida, aunque como se puede apreciar, será limitado. ¿Cuánto? esa es la gran pregunta.... Como todos los aumentos de volatilidad, responden a "shocks" en el mercado, y éstos, son súbitos e impredecibles. ¿Qué intensidad y duración tendrá el "shock"? ¿cuándo nos olvidaremos de él?. Preguntas difíciles de responder, habría que analizar la causa.. china, petróleo, inflación, etc... No sabemos hasta cuando va a subir, pero posteriormente revertirá, eso seguro. Para tomar posiciones largas en volatilidad, si no se ha hecho ya, es tarde, aunque todavía subirá un poco más. Para tomar posiciones cortas en volatilidad, todavía habrá que esperar un poco. Si no cambiamos de régimen de volatilidad (IBEX 35® alcista), volatilidades históricas por encima del 30% son muy altas. Por el contrario, si se cambia de régimen y entramos en mercado bajista podemos volver a ver volatilidades del 50%.

Analicemos a continuación la información que podemos obtener de las opciones de IBEX 35®, es decir de la volatilidad implícita.

En primer lugar, os pongo el Skew de volatilidad enero de 2016:


Y ahora lo comparamos con el Skew del resto de vencimientos:


Los Skews están invertidos y descontando volatilidades mucho más bajas. La reacción de ayer fue exclusivamente en el primer vencimiento.

En cuanto a la estructura temporal, vemos lo mismo, se relajan las volatilidades:


Y para terminar, os pongo la superficie de volatilidad que aúna los dos gráficos anteriores:

Creo que éste último "shock" ha sacudido muy fuerte a todos los mercados y a nuestro IBEX 35® en particular, que apenas se estaba recuperando de las caídas del verano y lo ha pillado muy débil. Estamos en mundo cada vez más globalizado y el contagio de efecto en otros mercados le ha vuelto a afectar gravemente. Me pregunto... ¿Es malo para la economía española que el petróleo esté a 30$?, claramente no, todo lo contrario, nos beneficia enormemente, sin embargo genera daños colaterales importantes y éstos son en los que se están centrando los mercados en este momento.

A modo de resumen, las volatilidades están todavía subiendo, pero creo que tienen un margen de subida relativamente corto y que pronto volveremos a la tranquilidad... será entonces el momento para las las ventas de Put, vendiendo volatilidad cara y mercado alcista.

Espero que os haya resultado útil.

miércoles, 6 de mayo de 2015

Volatilidad IBEX 35 Mayo 2015

Hola a todos,

No es normal que haga dos entradas tan seguidas en el Blog, pero quiero distinguir las entradas que son puramente formativas, explicando pequeños conceptos financieros de otras entradas sobre la situación actual de la volatilidad del IBEX 35, hace mucho que no las hago y probablemente sea de las que más gustan...

En primer lugar comentar como siempre que con el análisis de la volatilidad se pueden tomar conclusiones que ayuden a la gestión de las posiciones, no solo a invertir en volatilidad.

En primer lugar os quiero poner un gráfico desde al año 2005 donde podéis tener una visión más amplia de lo que está ocurriendo a la volatilidad. Por supuesto, hay determinadas situaciones que no son extrapolables a la situación actual. Quiero decir, esos picos de volatilidad del año 2008, 2010, 2011 y 2012 no tienen porqué necesariamente volver a repetirse en el corto plazo, pero queda claro que estamos en volatilidades históricamente bajas, que es lo que suele ocurrir cuando los mercados son alcistas.

Si analizamos en detalle el año 2015, vemos que hay un punto claro de cruce de la volatilidad a corto plazo (20s) por debajo de la volatilidad a largo plazo (60s) lo que indica cambio de tendencia en volatilidad y que esta disminuyendo. Por otro lado vemos en el otro extremo el gráfico varios cruces de las medias que responden a las caídas fuertes y posteriores rebotes de las últimas semanas. En este contexto macro de incertidumbre, es difícil predecir si se está formando un rebote de la volatilidad, pero todo pinta a que es así, y por tanto habría que estar muy atento.


Ahora un par de gráficos que vienen a dar más o menos la misma información sobre los que hemos hablado en anteriores ocasiones. Si no entendéis de lo que os hablo, id a las entradas de superficies y de la dinámica del skew 

El primero es la Superficie de volatilidad de las opciones de IBEX 35 de ayer. Fijaros en el Skew de primer vencimiento (mayo) que está bastante empinado y es más elevado que las opciones de Marzo 16.
 En el gráfico de Skew, se observa perfectamente el gráfico invertido, las opciones de mayo tienen más volatilidad.

Con volatilidades implícitas ATM en los entornos del 25% cuando las históricas están en el 20% y subiendo....me puedo equivocar, pero todo apunta a un próximo repunte de volatilidad...


miércoles, 5 de febrero de 2014

Volatilidad IBEX enero 2014

Hola a todos,

Este mes de enero ha sido movidito. El IBEX 35 ha subido hasta 10.525 (un 7,83%) a mediados de enero para luego volver a perder lo ganado  a finales de mes.

El comportamiento de la volatilidad ha sido muy interesante, y el estudio de ésta no solo es importante para tomar posiciones en opciones, también otorga mucha información de lo que está ocurriendo, ya que los intervinientes de los mercados de opciones suelen, ser en su mayor parte, grandes bancos de inversión.

En primer lugar, vemos en el siguiente gráfico cómo ha aumentado la volatilidad HV20 aunque todavía no ha dado tiempo a que reaccione la HV60. Como ya he comentado en anteriores ocasiones, era de esperar que el aumento de volatilidad no fuera especialmente agresivo mientras sigamos en tendencia alcista. Ha aumentado hasta niveles del 20,70% (percentil 51% de los últimos 2 años). Si no ocurre nada grave e inesperado, su recorrido al alza es limitado.


En el siguiente gráfico vemos una comparativa de la volatilidad realizada a 20 días y la implícita a 30 días. El VIBEX está en percentil 53% de los 2 últimos años.


El el siguiente gráfico vemos cuál ha sido el comportamiento del Skew de primer vencimiento durante el mes de enero. Ha tenido un claro desplazamiento paralelo hacia arriba y un ligero empinamiento hasta alcanzar el percentil 69% de los dos últimos años.


En el gráfico de la evolución del Skew apreciamos como ha aumentado desde el mes de diciembre, pero sigue teniendo recorrido.


Por otro lado, en los dos siguientes gráficos observamos como este empinamiento del Skew ha sido únicamente en los primeros vencimientos, mientras que el resto de los vencimientos siguen bastante planos, incluso apreciamos cierta demanda de Calls OTM en plazos de la segunda parte del año.


Cada uno puede tomar sus conclusiones, pero en mi opinión hay demanda de Puts OTM en plazos cortos pero los plazos largos baja mucho. Parece que hay un convencimiento de que el mercado esta corrigiendo toda la subida de la segunda mitad del 2013, pero no hay un pánico generalizado. Se le puede achacar las caídas a temas de divisa emergente, etc... o a correcciones, pero en general parece que hay tranquilidad. 

Aunque en el cortísimo plazo sigue habiendo recorrido para un aumento de volatilidad,  posibles caídas del mercado, en plazos más largos el mercado está tranquilo.

sábado, 11 de enero de 2014

Resumen Volatilidad 2013 y perspectivas 2014

Hola a todos,

Me gustaría comenzar este resumen poniendo un gráfico de la evolución del IBEX 35 desde enero de 2012 hasta diciembre de 2013. Como podéis ver el año 2012 fue malo, pero le salvó un gran final de año. Este año 2013 ha pasado algo parecido, hemos tenido una primera mitad de año con subidas y bajadas( en junio estaba casi plano) y una segunda mitad de año sensacional.


También como podéis apreciar en el gráfico anterior, los rendimientos diarios de 2013 son sensiblemente inferiores a los del año 2012, aumentando puntualmente con las caídas del mercado. Esto se puede ver muy bien en el siguiente gráfico, donde se muestra la volatilidad a 22 días y la evolución del IBEX 35 en el mismo periodo que el gráfico anterior (ENE12-DIC13). La volatilidad de mediados de 2012 estaba en máximos de dos años (el max hist como os podéis fue finales 2008 con niveles cercanos al 80%) que es cuando había una máxima tensión con la prima de riesgo española.

Posteriormente, la volatilidad bajó mucho con la subida del mercado de finales de 2012 y con las primeras caídas del mercado aumentó. La falta de confianza en la entrada en periodo alcista hizo, en mi opinión, sobrereaccoinar al mercado ya que caídas relativamente pequeñas en corto periodo de tiempo elevan mucho la volatilidad que es lo que sucede primera parte del año 2013. Según avanza el mercado en terreno positivo la segunda parte del año 2013 y empezamos a tener más confianza en una posible recuperación, las caídas del mercado se toman por parte de los inversores como pequeños respiros  del mercado y no aumenta tanto la volatilidad. En este año 2014 si realmente se confirma este contexto alcista creo que será difícil ver volatilidades por encima del 20% (luego veréis un gráfico del S&P500 y entederéis perfectamente lo que os quiero decir)  


En el siguiente gráfico he querido comparar la volatilidad implícita de las opciones de IBEX 35 (VIBEX)  y la volatilidad histórica a 22 sesiones. El comportamiento ha sido muy parecido, si bien confirmamos que la volatilidad implícita suele estar por encima de la realizada (lo que se denomina Volatility Premium) y además es un poco más tranquila. Os recuerdo que la volatilidad implícita son expectativas de volatilidad.

Para aquellos de vosotros que sepáis más, comentaros tan sólo que este VIBEX que me he fabricado no se parece al VIX ni VSTOXX, ya que no recoge información del skew, utilizo exclusivamente la volatilidad ATM e interpolo las varianzas primer y segundo vencimiento para tener siempre la volatilidad a 30 días reales (equivalentes a 22 sesiones de mercado aprox.)  


En el siguiente gráfico os pongo la información de SKEW de volatilidad de primer vencimiento cuya información siempre es muy importante. El SKEW está graficado respecto del eje de la derecha, y está puesta la diferencia entre la volatilidad de la PUT moneyness 90% (un precio de ejercicio u 10% por debajo del nivel del activo subyacente, llamado nivel ATM) y la CALL moneyness 110% (un precio de ejercicio un 10% superior al activo subyacente). Mayor diferencia indica que hay una pendiente más inclinada y eso suele significar miedo a posibles caídas. Si no sabes de qué estoy hablando vete a la sección de "Cálculos de volatilidad" 

Como podéis observar, hemos acabado el año con un skew bastante plano, después de que en octubre y noviembre del año 2013 se inclinara bastante, esperando un final de año que recogiera beneficios, como así ha sido en parte.


El siguiente gráfico, a modo de resumen, os pongo una comparativa de volatilidades a diferentes plazos y la volatilidad implícita.


El gráfico anterior lo acompaño con una tabla con el cono de volatilidad (diferentes percentiles). En todos los plazos el último dato está por debajo de la mediana, esto indica que la volatilidades están bajas y que por tanto tenderán a subir, si bien es cierto que hemos dicho que será difícil ver volatilidades por encima del 20% (y por supuesto, salvo que pase algo muy grave, no veremos volatilidades el 50% en mucho tiempo)


Para terminar, podemos ver qué ha pasado tanto en EuroStoxx 50 y S&P500.

Todo lo comentado anteriormente para IBEX 35 puede servir para explicar el comportamiento de la volatilidad de EuroStoxx: volatilidades han tocado mínimos y están aumentando, pero será difícil ver esa volatilidad por encima del 20-25% si el mercado es alcista en este año 2014.


El comportamiento del S&P500 en el año 2013 muestra lo que os quiero decir, el año 2013 ha sido completamente alcista (a diferencia de IBEX y EuroStoxx que han tenido una primera parte de 2013 un poco irregular). Fijaros como la volatilidad histórica 22s de S&P500 en 2013 ha variado en un rango del 7%-18%. 


Espero que os haya servido, pronto escribiremos sobre este comienzo de año....

sábado, 9 de noviembre de 2013

Volatilidad IBEX 35 a 8 Noviembre 2013

Hola a todos,

Hacia tiempo que no  actualizábamos la volatilidad, desde antes del verano, y hay muchas cosas que comentar.

Lo primero a destacar es cómo vamos en el año: llevamos en el IBEX 35 un +15,38% a 8 de noviembre. La primera mitad del año no fue mala, pero tuvo sus altibajos y ha estado lateral entre 8700 y 7500 aprox, si bien es cierto que venía de subir casi un 8% en noviembre y diciembre 2012. Las volatilidades a junio como comentábamos estaban aumentando... se pararon en seco y el mercado empezó a subir desde mediados de julio hasta mediados de octubre un 24% aprox. Esto ha hecho que las volatilidades volvieran a bajar a niveles muy bajos históricamente, 10%~12%.

Lo que hoy os vengo a comentar es que aunque acaba de ponerse a rebotar la volatilidad no es de esperar que aumente mucho.

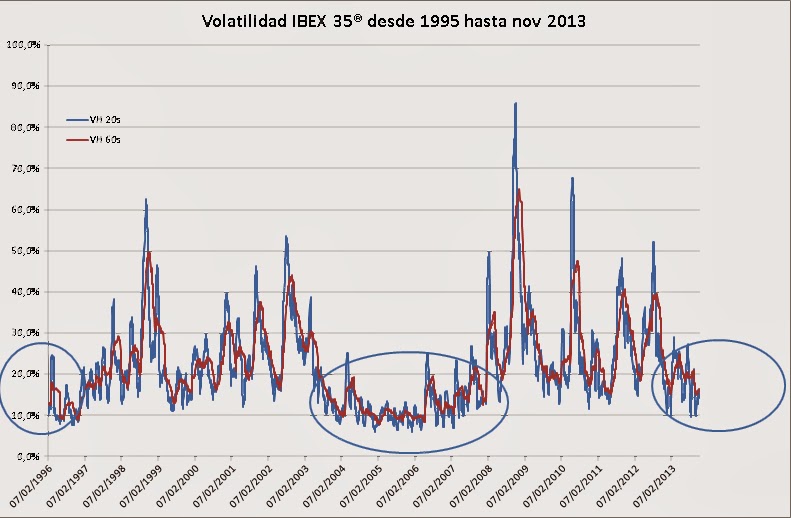
En primer lugar me gustaría que le echarais un vistazo a un gráfico del IBEX 35 desde 1995, es un gráfico muy amplio, pero lo que me interesa es que veamos varios ciclos alcistas y bajistas (crisis asiática, las "puntocom", Lehman, Irlanda, Grecia, etc..).


En el gráfico anterior podemos observar cómo en términos generales en periodos de caída brusca del mercado los rendimientos diarios aumentan su tamaño. Algo que ya hemos comentado muchas veces, cuando los mercados suben volatilidades caen y viceversa.

A continuación os pongo el mismo gráfico del IBEX 35 pero comparándolo con la volatilidad histórica a 20 sesiones. Podemos observar con claridad otra característica que también hemos comentado otras veces y es cómo la volatilidad suele revertir a la media, cuando está muy alta suele bajar y viceversa. Lo que es importante, es darse cuenta cómo esa media en el medio plazo depende del periodo. Es decir, la volatilidad media del periodo 2003-2007 es sustancialmente más baja que la del periodo 2008-2012. Además el rango max-min es también mucho más estrecho.


Aunque como decíamos al principio la volatilidad está en niveles históricamente bajos y es probable que repunte algo (de hecho se está dando la vuelta, estamos a niveles del 16% aprox.), me gustaría proponer la posibilidad de entrar en un periodo de volatilidad en la que ésta se mueva en un rango relativamente estrecho, tal y como pasaba en los periodos pre-crisis anteriores como observamos en el gráfico siguiente. Por tanto, yo no esperaría rebotes de volatilidad que nos llevasen hasta niveles del 30% de volatilidad, siempre y cuando no pase nada grave e inesperado, claro está.


Por otro lado me gustaría enseñaros un gráfico de dispersión de los rendimientos del IBEX 35 (eje X) respecto de los rendimientos de la volatilidad histórica a 20 sesiones (eje Y). Fijaros que la nube de puntos tiene forma de "V", cuando el IBEX tiene rendimientos pequeñitos la volatilidad, baja y cuando son muy positivos o negativos, aumenta la volatilidad. Esto que os acabo de decir es una obviedad, sin embrago, como siempre decimos que las volatilidades aumentan en periodos de caída, no nos damos cuenta que aunque haya más rendimientos negativos que positivos (por eso caen los mercados, claro) también los hay postivos. Asombra ver que los rendimientos positivos que aumentan la volatilidad son muchos... 


Como conclusión os diré que la volatilidad tiene escaso recorrido a la baja y que se ha puesto a rebotar los últimos días, pero que tampoco veo probable que el aumento de volatilidad sea significativo. Puede que se esté anticipando un cambio de ciclo con volatilidades bajas variando en un rango estrecho, igual que en el periodo pre-crisis. Algo que tampoco nos debería asombrar es lo que comenté en algún articulo anterior: la "japonización" ...que estamos teniendo últimamente de vez en cuando.....El mercado puede subir y aumentar la volatilidad.

sábado, 29 de junio de 2013

Resumen Volatilidad IBEX primera 35 mitad del año 2013

Hola a todos,

Esta primera mitad de año hemos tenido un poco de todo, comenzábamos en enero con niveles de volatilidad bajísimos históricamente después de un rally tremendo de subida en la segunda parte de 2012, que comenzaron a aumentar hasta que en abril se frenó en seco en plena subida y volvió a caer a niveles mínimos. Pues bien parece que otra vez comienza a repuntar desde hace unos días.

Como vemos en los gráficos que os pongo a continuación, todavía estamos relativamente baratos, pero ya no hay tanto recorrido al alza. Que no os engañen los "subidones" de volatilidad anteriores,  no deberían volver a repetirse en bastante tiempo, aunque si volvemos a tener otro "shock" podría darse claro está (Irlanda, Grecia, etc, esperemos que no).


La volatilidad EWMA, que es muy sensible, indica un rebote. Estamos muy cerca de la media de los últimos dos años, aunque si echamos la vista atrás un poco más lejos, serían máximos de la media a 2 años en el año 2006 (todo es relativo..... depende si el periodo es alcista o bajista...)


La volatilidad  a corto plazo cruza  a la de largo plazo al alza, esto indica repuntes de volatilidad. Estamos en un periodo bastante "raro" donde parece que nos movemos al calor de las noticias (Q&E, Abenomics, reestructuración bancaria, etc...), por tanto es difícil estimar las consecuencias y amplitud del repunte. Lo normal sería, si no pasa nada, que la volatilidad a corto plazo siguiese aumentando hasta niveles cercanos al 30% mientras los mercados caen. Por otro lado, lo que me lleva a ser cauto, es que estoy comenzando a ver cada vez más a menudo la "japonización" de los mercados occidentales, esto es: mercados suben, volatilidad sube...aunque no creo que podamos decir todavía que estos sucesos sean normales....


En resumen, la volatilidad está aumentando.... mercados cayendo, queda recorrido.... tendremos un verano "movidito"...