Mostrando entradas con la etiqueta volatilidad ibex 35. Mostrar todas las entradas

domingo, 31 de diciembre de 2017

¿Qué podemos esperar de la volatilidad en 2018?

Hola a todos!!
Vamos a ver cómo está la volatilidad y qué información podemos extraer de ella ahora mismo.

En primer lugar, como siempre, el gráfico de las medias de 22s y 66s.


La volatilidad 66s está por encima de la de 22s, aunque esta última parece que quiere rebotar. La volatilidad esta todavía muy baja... veamos un gráfico a un poco menos de plazo


Podemos observar claramente como la volatilidad está baja, y los repuntes que ha tenido durante todo el 2017 han sido en un rango muy bajo... los máximos de volatilidad siempre han estado por debajo de 20%. Con esta información lo que vemos es que la volatilidad está muy baja, no tiene mucho más recorrido a la baja, y que lo más probable es que tienda a subir. La incógnita es si será un repunte como los que ha habido durante 2017 o si será un "shock" que realmente aumente la volatilidad.

Veamos ahora qué información nos ofrece la volatilidad implícita y el Skew para intentar determinar si los que miran a futuro, que son los operadores de opciones, tienen incertidumbres a la vista... Para ello tenemos el Índice de volatilidad implícita de las opciones de IBEX 35 a 30 días, el VIBEX. Fijaros que el VIBEX está muy bajo, casi en mínimos históricos...pero ahí ha estado todo 2017.


Si comparamos la expectativa de volatilidad con la volatilidad histórica, es decir ponemos en el mismo gráfico la media de volatilidad histórica a 22 sesiones y el VIBEX a 30 días (días naturales, que equivalen a 22 sesiones), uno está subiendo y otro bajando. Yo lo interpreto como que no hay incertidumbres en el corto plazo que inquieten a los operadores de opciones. Por otro lado, las ventas de los últimos días del año ha hecho que la media de volatilidad histórica a 22 sesiones (HV22s) haya aumentado ligeramente desde mínimos.

Más información que podemos mirar... el índice SKEW, que mide la diferencia de volatilidad de opciones de precio de ejercicio un 5% por encima del IBEX 35 y un 5% por debajo. Normalmente cuando el mercado tiene miedo de caídas, para cubrirse compran masivamente  Puts de precios de ejercicio un por debajo del IBEX 35, por lo tanto la volatilidad de los precios de ejercicio bajos subiría mucho y el valor del SKEW sería alto.

Este es el índice SKEW:

Parece que está empezando a aumentar, pero está muy bajo históricamente, lo cual nos indica que, en general, por ahora los operadores están tranquilos y no está cargándose de coberturas.

Si comparásemos el índice SKEW30 (Dcha) con el IBEX 35 (Izda), veríamos que no es ni mucho menos perfecto, pero es un buen indicador a observar.


Haciendo un pequeño resumen de toda esta información:


En resumen:

-Volatilidad históricamente muy baja. Pero ya hemos visto, que aunque lo normal es que tienda a subir, puede mantenerse en rangos bajos bastante tiempo. Hay mucha gente que quiere que aumente, paciencia, todo llegará, no por mucho desearlo ocurrirá antes. Últimamente leo a muchos agoreros en el mercado que parece que desean que el mercado caiga y aumente la volatilidad... esto sucederá seguro (es una obviedad) pero no sabemos cuándo...
-De momento parece que no hay nubes en el horizonte, y la gente está tranquila. Evidentemente no se puede ir en contra de lo que opina la mayoría en el mercado, pero aunque no haya mucha incertidumbre en el corto plazo, sería sensato, ahora que la volatilidad está muy baja y las coberturas son muy baratas, aprovechar y cubrir un poco. Lo lógico es que el dinero de las primas de las put que se compren, se "tiren a la basura", igual que pasaría con lo que pagamos por el seguro del coche si no le sucede nada a éste... pero preferimos pagarlo y estar más tranquilos no? pues eso que no estaría de más.

miércoles, 6 de septiembre de 2017

Situación actual Sep 17 de la Volatilidad del IBEX 35

Hola a todos,

Como ya se ha acabado el verano y viene la recta final de año, he hecho un pequeño análisis de cómo está la volatilidad del IBEX 35 en este momento.

Después de un mes de julio prácticamente "plano" y de muy poca volatilidad, el mes de agosto se ha resuelto con una caída del -2,71%, que es muy pequeña, y podemos clasificar casi de corrección. La volatilidad ha aumentado un pelín, pero sigue siendo baja, que es lo habitual en entornos alcistas. Sin embargo, ya nos acercamos a niveles clave del IBEX 35, como son esos 10.000 puntos y es el momento de ver cómo está la volatilidad y qué podemos esperar.

Lo primero, como siempre, el gráfico de la volatilidad realizada a 1 mes y a 3 meses (22 sesiones y 66 sesiones):


La volatilidad a corto plazo ha superado a la de largo plazo, muy poquito. Esto nos indica que es un momento de incertidumbre, aun así, los niveles de volatilidad siguen siendo históricamente bajos.

Si comparamos el gráfico anterior con el propio IBEX 35, veremos claramente que esto es debido a esa corrección que ha hecho que nos acerquemos a niveles clave.


Luego a la vista del los gráficos anteriores, todavía no podemos tomar una decisión sobre la volatilidad, en mi opinión, hay que esperar todavía un poco.

Veamos cómo cotiza la volatilidad implícita de las opciones de IBEX 35, que como sabéis es la estimación de volatilidad futura. Así está la cosa:


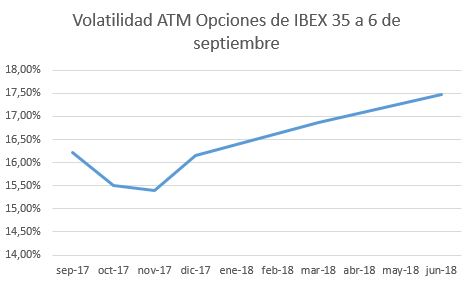
Gráficamente lo primero a analizar es la pendiente temporal:

Como podéis apreciar la primera parte hasta noviembre está en Backwardation, mientas que de ahí en adelante la curva es la habitual de Contango... a más plazo más volatilidad. la volatilidad implícita de septiembre está mas elevada que la de octubre y noviembre, esto indica que hay una pequeña incertidumbre a corto plazo, pero que no afectara a los vencimientos e octubre y noviembre.

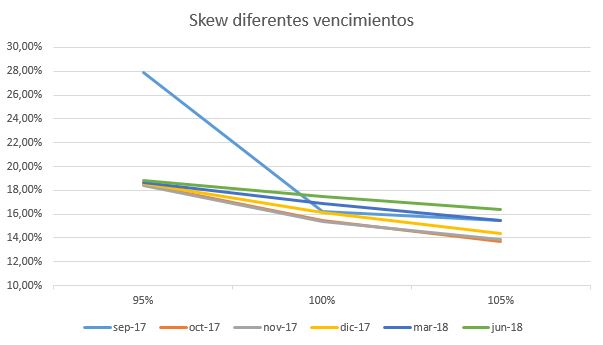
El Skew de septiembre como podemos ver en el gráfico tiene bastante pendiente:

Sin embargo para los siguientes vencimientos se aplana bastante

Para verlo todo a la vez, aunque no es fácil, se suele utilizar la superficie de volatilidad:

A la vista de todo lo anterior, mi conclusión es que hay alguna pequeña incertidumbre a corto plazo por esa corrección que está haciendo el IBEX 35 y supongo por alguna otra cosa más (Corea, 1-O, etc...) pero como veis estás incertidumbres no se espera afecten.

En el caso de que se surja alguna mala noticia y se pierdan los niveles clave, la situación cambiará, claro está,  pero de momento está todo muy tranquilo. Por ello en mi opinión, hay que esperar, no es momento de tomar decisiones sobre volatilidad.

Espero que os ayuden en algo estas reflexiones.


miércoles, 30 de marzo de 2016

Situación Volatilidad IBEX Marzo 2016

Hola a todos,

Se nos acaba el mes de marzo y quería hacer una pequeña revisión de la volatilidad.

Ahora mismo como podéis observar en el gráfico, la volatilidad a 20 sesiones ha bajado mucho mientras la volatilidad a 60 sesiones todavía no ha terminado de hacerlo. Esto es porque los rendimientos estos últimos días se han vuelto muy pequeños y eso ha hecho que la volatilidad a 20 sesiones donde cada dato tiene un peso importante (de 1/20=5%) haya bajado mucho mientras que en la media de 60 sesiones donde cada dato pesa menos (1/60=1.66%) todavía no se haya notado.


Como veis toda hay margen para la caída de la volatilidad. Es previsible (si no pasa nada raro) que los próximo días siga disminuyendo esa volatilidad.

Por otro lado he hecho un gráfico de la evolución del Skew del primer vencimiento de las opciones de IBEX 35. Como podéis apreciar se ha movido en paralelo hacia abajo, hasta los máximos que hicimos en el IBEX del 21 de marzo y ahora a vuelto a subir. La diferencia 90-110 se ha mantenido.


Puede que haya alguna caída más en el índice, pero la volatilidad está a la baja...

Espero que os sirva de ayuda...


domingo, 6 de septiembre de 2015

Volatilidad IBEX 35® a 7 de septiembre de 2015

Hola a todos,

Llevo unas cuantas semanas liado con otras cosas y tengo preparados ya los próximos "post" que iba a poner, pero siendo este un blog de volatilidad no puedo obviar lo que está sucediendo estos días en el mercado. 

Como siempre lo primero, os pongo el gráfico y luego os comento un poco....

Ahora mismo estamos en un 32,64% de volatilidad a 20 días y 27,11% de volatilidad a 60 días... la pregunta que muchos os estáis haciendo es ¿es mucho o es poco?, la respuesta es.. depende... ahora os explico.

En el gráfico os he puesto en la linea verde el IBEX 35®, la linea azul es la volatilidad a 20 días y la roja es la volatilidad a 60 días. Fijaros como en periodos alcistas el régimen de volatilidad es bastante inferior al de periodos bajistas. Si consideramos que ha cambiado la tendencia del mercado a bajista (lo cual no digo que no pueda ser.....pero todavía es un poco pronto para poder afirmarlo) podemos ver todavía la volatilidad aumentar mucho más, hasta niveles del 50%. Si por el contrario consideramos que todavía estamos en un mercado alcista, estamos en máximos de volatilidad y necesariamente tiene que bajar.

Qué más información puedo obtener...de la página web de MEFF, visitando su boletín de cotización, puedo obtener muy fácilmente los datos de volatilidad implícita.Os pongo en un gráfico la estructura temporal, para que veáis que está invertida y en otro los Skew de diferentes vencimientos. Lo que nos indica el mercado de opciones, es que ha aumentado a muy corto plazo la volatilidad, pero para vencimientos largos cotizan volatilidades más bajas. Esperan que la volatilidad disminuya....


Personalmente, creo que el patrón de conducta de la volatilidad hay que analizarlo con cuidado, las condiciones actuales del mercado no son las de hace 10 años, ahora hay muchas más "máquinas" con algoritmos que hacen sobre-reaccionar el mercado, para bien y para mal. Esta demostrado que las "máquinas" generan liquidez y reducen la volatilidad del mercado...cada algoritmo sigue una estrategia distinta y hay muchos que se agreden entre ellos, hasta siendo de la misma casa... pero esto es hablando en términos generales, cuando ocurre algo dramático y van todas en la misma dirección... se genera volatilidad... y mucha.

Espero que os ayude un poco....